- Home
- Hausbau ohne Schulden
- Hausfinanzierung berechnen
Hausfinanzierung berechnen | Beispielrechnungen.
Üblicher Bankenweg & neue Gold-Strategie im Vergleich
Wer seine Hausfinanzierung berechnen möchte, steht vor einer zentralen Weichenstellung: Entweder 25 Jahre lang mühsam einen Kredit abstottern – oder ein strategischer Eigenkapital-Einsatz für den schuldenfreien Weg zum eigenen Haus.
Zahlen lügen nicht.
Der realistische Unterschied zwischen Bankfinanzierung und bankenunabhängigem Vermögensaufbau
- Klassischer Bankkredit:
Warum 20 % Eigenkapital bei der traditionellen Finanzierung Jahrzehnte voller Schulden und hoher Zinskosten bedeuten.
- Strategischer Goldkauf:
Wie Sie z. B. 100.000 Euro Startkapital über monatlich ausgezahlte Rabatte nutzen, um Ihr Vermögen rasch zu vervielfachen.
- Der mathematische Vergleich: Der echte Tilgungsverlauf der Bank im drastischen Gegensatz zu Ihrem Vermögensaufbau – berechnet bei 0 % und +10 % Goldpreisentwicklung.
Ihre Möglichkeiten der Hausfinanzierung.
Gleiche Ausgangslage – zwei völlig verschiedene Wege zum Ziel
"Um die Tragweite Ihrer Entscheidung über die Finanzierung Ihres eigenen Hauses greifbar zu machen, stelle ich hier die zwei grundlegenden Strategien für den Einsatz von 100.000 Euro Eigenkapital direkt gegeneinander."
 Ihre zwei Möglichkeiten
Beide Wege starten mit exakt derselben Ausgangslage, führen aber zu völlig unterschiedlichen Lebensrealitäten.
- Die Ausgangslage: Beachten Sie, dass die hier angenommenen 100.000 € nur eine beispielhafte Annahme sind. Das tatsächlich eingesetzte Kapital für die Vermehrung Ihres Eigenkapitals kann natürlich Ihren individuellen Anforderungen angepasst werden.
- Die Flexibilität: Bei dem hier vorgestellten Goldkauf-Modell gibt es im Wesentlichen kein Mindestkapital, um von den ausgezahlten Rabatt-Gutschriften zu profitieren. Das System kann bereits ab 1 Gramm Gold – beispielsweise für Ihre persönliche Praxis-Probe – genutzt werden.
Annahme 1: Der klassische Weg.
20 % Eigenkapital als Anzahlung für 25 Jahre Schulden
 Bauen mit Bankkredit
Bei dieser beispielhaften Annahme gehe ich davon aus, dass Sie Ihre 20 % Eigenkapital (100.000 Euro) wie bisher üblich auf traditionelle Weise nutzen. Sie gehen zur Bank, um Ihr Traumhaus für z. B. 500.000 bis 600.000 Euro zu finanzieren.
Das bedeutet in der Realität:
- Hohe Restschuld: Trotz Ihrer beachtlichen 100.000 Euro Eigenleistung müssen Sie immer noch 80 % der Summe (400.000 Euro) als Kredit aufnehmen.
- Erdrückende Monatsrate: Bei einer üblichen Laufzeit von 25 Jahren zahlen Sie Monat für Monat rund 2.000 Euro an die Bank ab.
- Masse an Zinsen: Über die gesamte Laufzeit schenken Sie der Bank alleine an Zinsen und Gebühren geschätzte 200.000 Euro extra.
- Alleiniges Baurisiko: Unvorhergesehene Teuerungen beim Baumaterial, zeitraubende Bauzeitverzögerungen oder ärgerliche Baumängel tragen Sie ganz allein als zusätzliche finanzielle Last.
Das Ergebnis: Sie tragen ein Vierteljahrhundert lang das volle Zins- und Abzahlungsrisiko – und das Haus gehört Ihnen je nach Alter möglicherweise erst im Ruhestand wirklich ganz.
Beispielrechnung & Tilgungsverlauf:
Der Kreditverlauf über 25 Jahre im Detail
Tilgungsverlauf im Überblick (Sollzins ca. 3,5 % p.a. / 2.000 € Monatsrate)
Der genaue Tilgungsverlauf zeigt, wie langsam die Restschuld in den ersten Jahren trotz hoher Monatsraten sinkt und wie stark die Zinslast das Eigenkapital entwertet. (Detaillierte Aufschlüsselung folgt im Berechnungsmodul)
Jahr 1
- Eingezahlte Raten (kumuliert): 24.000 €
- Davon Zinsen & Gebühren an die Bank: - 13.800 €
- Tatsächliche Tilgung (Restschuld-Abbau): - 10.200 €
- Verbleibende Restschuld: 389.800 €
Jahr 3
- Eingezahlte Raten (kumuliert): 72.000 €
- Davon Zinsen & Gebühren an die Bank: - 39.800 €
- Tatsächliche Tilgung (Restschuld-Abbau): - 32.200 €
- Verbleibende Restschuld: 367.800 €
Jahr 5
- Eingezahlte Raten (kumuliert): 120.000 €
- Davon Zinsen & Gebühren an die Bank: - 63.500 €
- Tatsächliche Tilgung (Restschuld-Abbau): - 56.500 €
- Verbleibende Restschuld: 343.500 €
Jahr 10
- Eingezahlte Raten (kumuliert): 240.000 €
- Davon Zinsen & Gebühren an die Bank: - 116.000 €
- Tatsächliche Tilgung (Restschuld-Abbau): - 124.000 €
- Verbleibende Restschuld: 276.000 €
Jahr 15
- Eingezahlte Raten (kumuliert): 360.000 €
- Davon Zinsen & Gebühren an die Bank: - 155.500 €
- Tatsächliche Tilgung (Restschuld-Abbau): - 204.500 €
- Verbleibende Restschuld: 195.500 €
Jahr 20
- Eingezahlte Raten (kumuliert): 480.000 €
- Davon Zinsen & Gebühren an die Bank: - 180.000 €
- Tatsächliche Tilgung (Restschuld-Abbau): - 300.000 €
- Verbleibende Restschuld: 100.000 €
Jahr 25
- Eingezahlte Raten (kumuliert): 600.000 €
- Davon Zinsen & Gebühren an die Bank: - 188.000 €
- Tatsächliche Tilgung (Restschuld-Abbau): - 400.000 €
- Verbleibende Restschuld: 0 €
Die 3 wichtigsten Punkte auf einen Blick
1. Am Anfang zahlen Sie fast nur für die Zinsen:
In den ersten Jahren geht der Großteil Ihrer monatlichen 2.000 Euro reines Geld an die Bank, damit diese ihre Gebühren und Zinsen bekommt. Ihre eigentlichen Schulden schrumpfen am Anfang nur im Schneckentempo (nach 5 Jahren haben Sie erst rund 56.500 Euro der Ursprungsschuld abgetragen).
2. Erst nach 10 Jahren dreht sich das Blatt:
Erst etwa ab dem zehnten Jahr fließt der größere Teil Ihrer monatlichen Rate direkt in den echten Schuldenabbau.
3. Sie bezahlen das Haus fast eineinhalb Mal:
Über die gesamten 25 Jahre überweisen Sie der Bank insgesamt 600.000 Euro. Das bedeutet: Für den ursprünglichen Kredit von 400.000 Euro schenken Sie der Bank alleine an Zinsen und Nebenkosten rund 200.000 Euro extra.
Annahme 2:
Strategischer Goldkauf mit Rabatt.
100.000 Euro als Vermögens-Beschleuniger
"Echte finanzielle Unabhängigkeit entsteht nicht, wenn Ihr hart verdientes oder erspartes Geld untätig auf Ihrem Konto liegt. Sie entsteht, wenn ein einmal eingesetzter Betrag kontinuierlich reale Werte schafft."
 Goldkauf mit Rabatt
Statt Ihre 100.000 Euro als Sicherheit bei der Bank einzufrieren, nutzen Sie das Kapital also für den strategischen Kauf von Gold mit Rabatt als Beschleuniger.
- Das Fundament legen: Sie tauschen Ihr verfügbares Eigenkapital einmalig in physisches Gold mit Rabatt – Ihr Kapital ist damit sofort in Substanzwerten gesichert.
- Das Vermögen wachsen lassen: Sie beauftragen den Produktanbieter, die monatlichen Rabatt-Gutschriften automatisch für den fortlaufenden Nachkauf von weiterem Gold zu nutzen.
Durch diesen einfachen Ablauf wächst Ihr Goldbestand Monat für Monat durch immer neue Rabatt-Vorteile an – so lange, bis Sie Ihr Traumhaus komplett auf einmal bezahlen können.
Um die Wirkungsweise dieser Strategie greifbar zu machen, zeige ich Ihnen zwei konkrete Szenarien:
Goldkauf & Nachkauf:
Bitte beachten, dass ein Goldkauf mit geraden Beträgen nicht möglich ist. Die angeführten Beträge für Goldkauf und Neukauf wurden nur zur Veranschaulichung auf gerade Beträge gerundet. Tatsächlich gekauft wird immer eine bestimmte Grammatur zum tagesaktuelle Goldpreis - daraus ergeben sich je nach aktuellem Goldpreis immer individuelle ungerade Beträge.
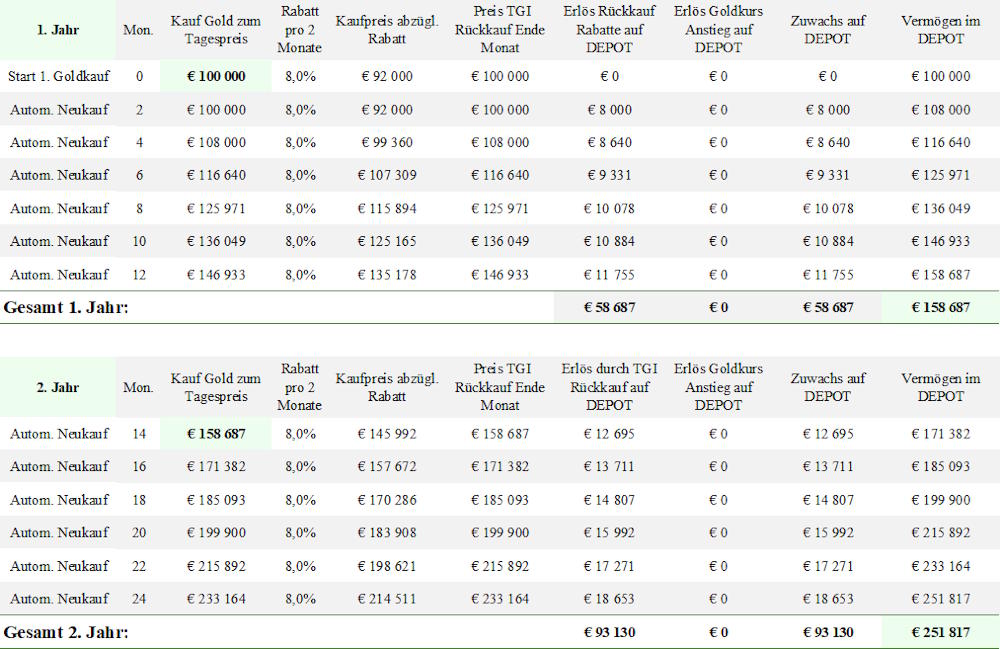
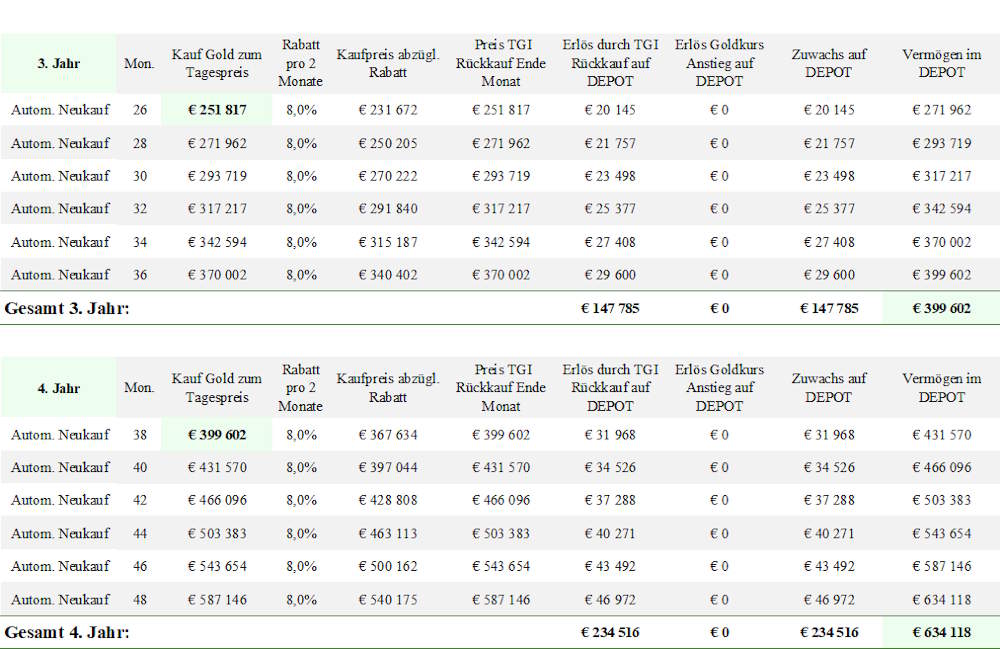
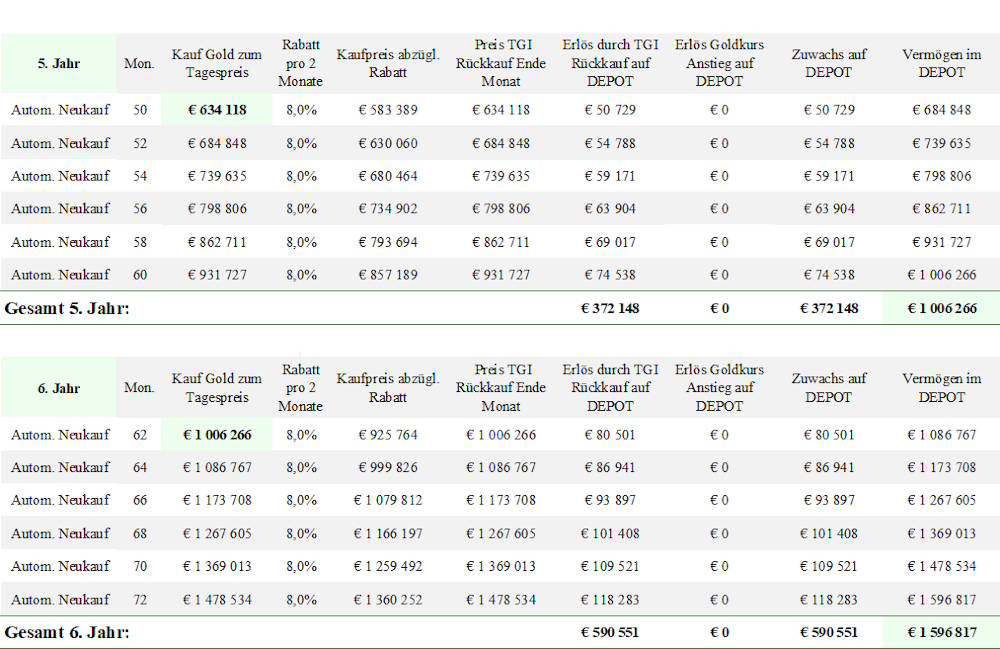
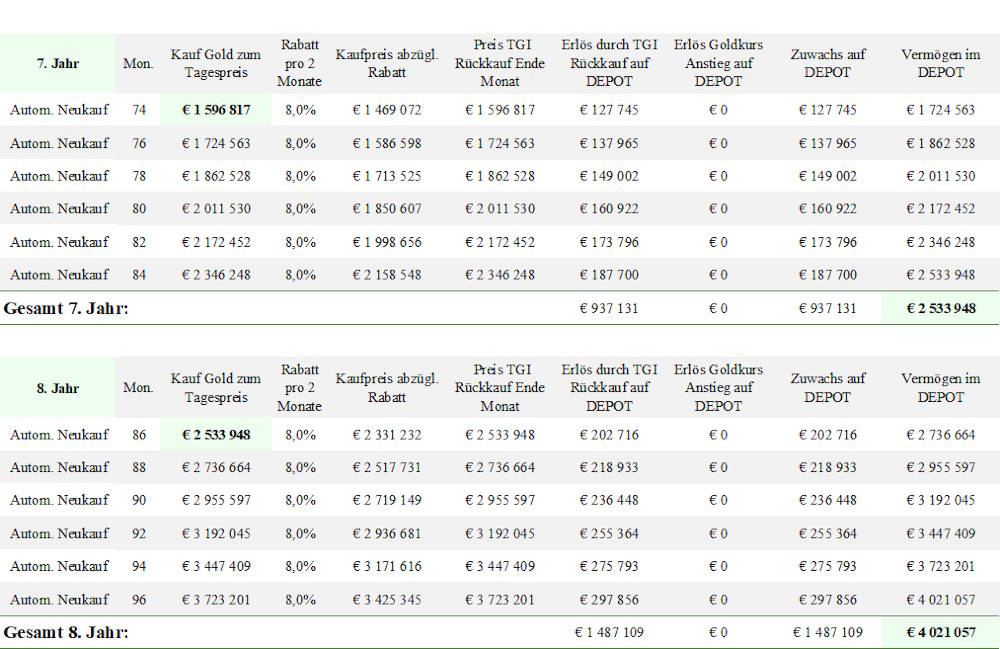
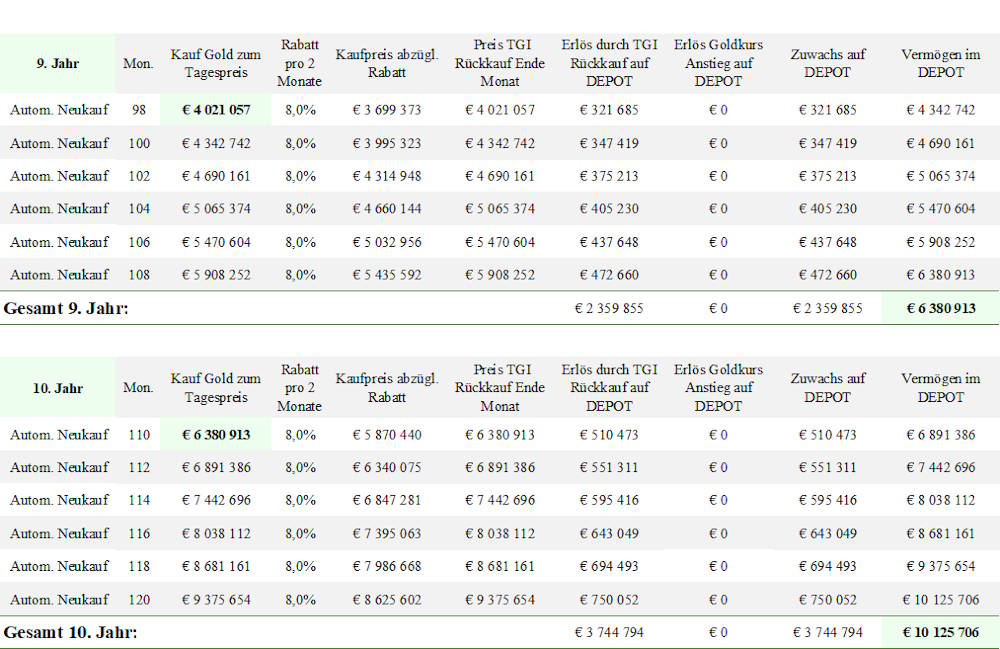
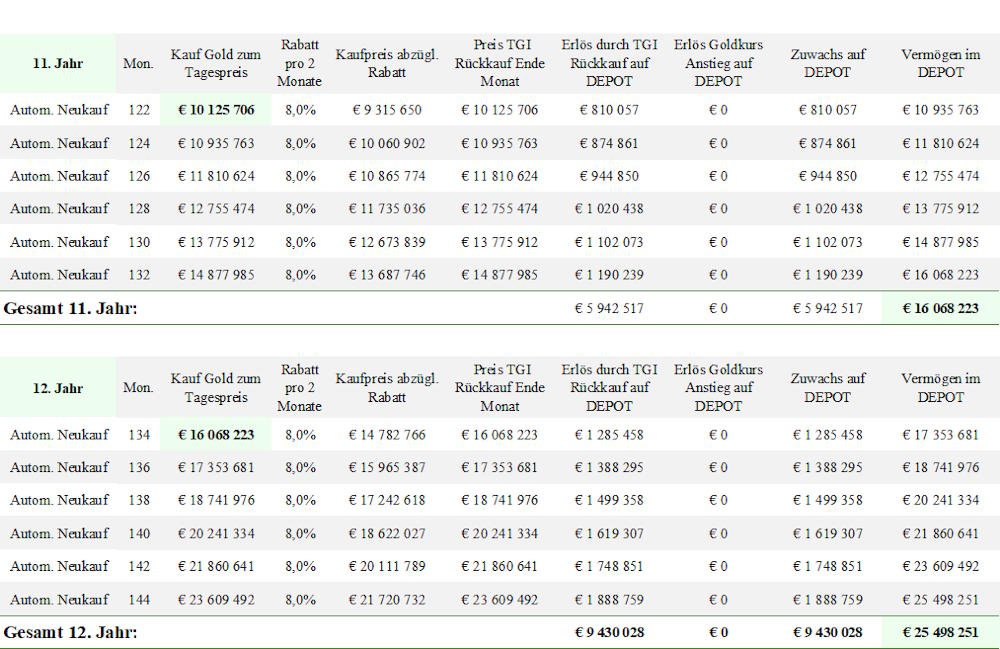
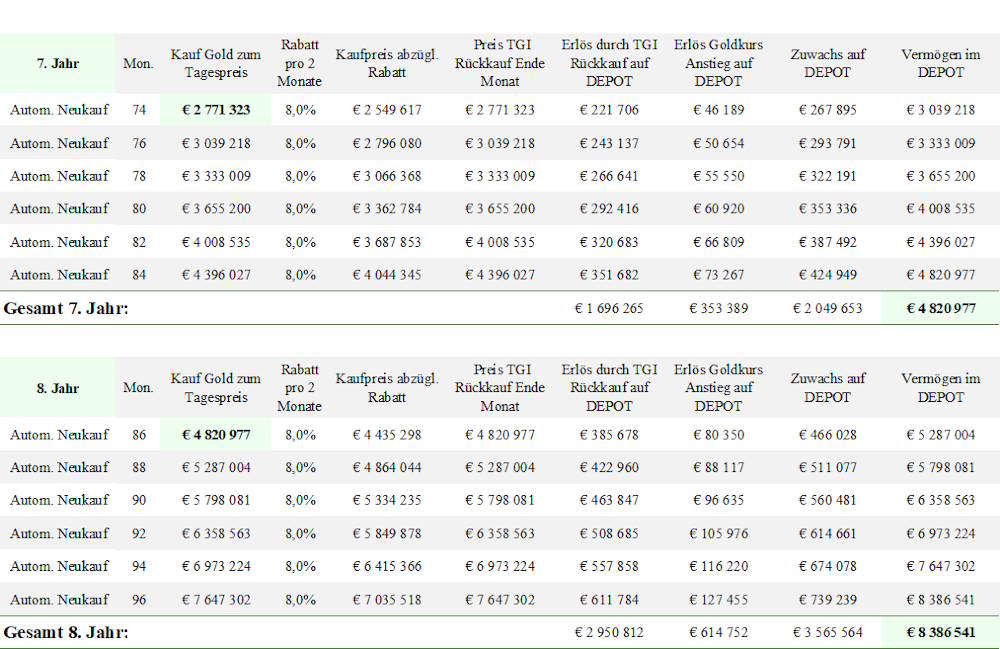
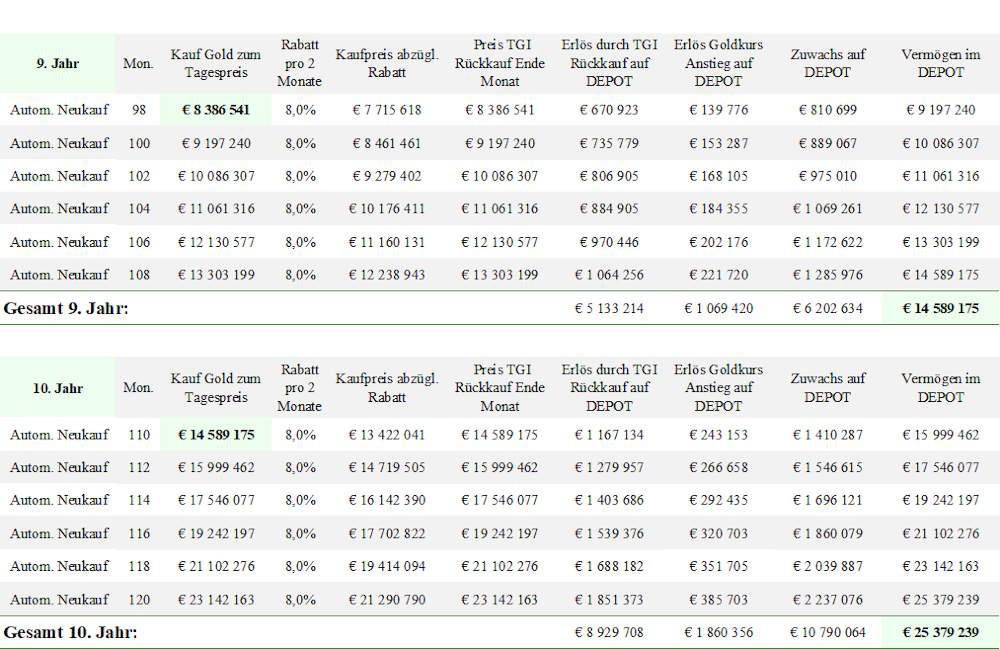
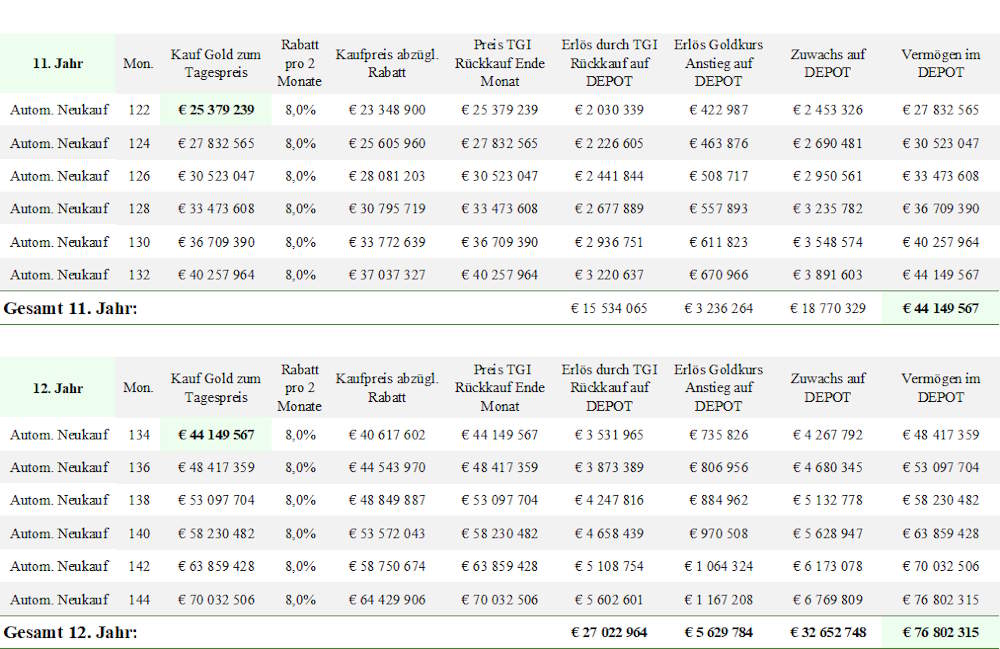
- Berechnungslogik: Die Modellrechnung zeigt eine fortlaufende Hochrechnung. Nach jedem 2-Monats-Zyklus bildet der neu erreichte Depotstand (Verrechnungskonto im Backoffice) die Grundlage für den folgenden Goldkauf.
- Rundung: Alle Werte werden in Excel exakt berechnet und für die Ansicht auf volle Euro gerundet. Dadurch kann es in den Summenzeilen zu leichten Rundungsdifferenzen von einem Euro kommen.
- Grundlage: Die Bilder mit den Berechnungs-Ergebnissen zeigen eine unverbindliche Modellrechnung zur Veranschaulichung des Ablaufs über 10 Jahre. Sie setzt voraus, dass die Konditionen über die gesamte Laufzeit unverändert fortbestehen. Der tatsächliche Goldpreis unterliegt den üblichen Marktschwankungen.
Beispielrechnung Variante 01.
Vermögensaufbau ohne Goldpreisanstieg (0 % Preisentwicklung)
"Von 100.000 € zur ersten Million in nur 5 Jahren."
 Beispielrechnung mit Goldpreisanstieg 0 %
In diesem Fall gehe ich von einer extrem vorsichtigen Annahme aus: Der Goldpreis verändert sich über die gesamten Zyklen hinweg um kein einziges Prozent. Selbst in diesem theoretischen Null-Szenario arbeitet das von mir empfohlene Goldkauf-Modell verlässlich für Sie:
- Unabhängig vom Markt: Der monatliche Vorteil resultiert rein aus dem Rabatt beim Warenkauf, nicht aus Spekulation.
- Echte Substanz: Sie tauschen Geld vom Konto Schritt für Schritt in physisches Eigentum ein.
- Stetiger Zuwachs: Ihr Vermögen baut sich systematisch auf – ohne dass der Markt steigen muss.
Annahmen für Beispielrechnung Variante 01
- Verwendungszweck: Aufbau von Vermögen (Z. B. Eigenkapital für Hausbau- oder Hauskauf)
- Lieferzeit-Modell: Sofortlieferung (innerhalb von 9 Wochen)
- Rabatt: 8 % Nachlass auf den Kaufpreis
- Neukauf alle 2 Monate mit 8 % Nachlass auf den Kaufpreis: JA (Individuelle Einstellung über Backoffice)
- Gutschrift Rabatte auf Verrechnungskonto: JA (für Nachkauf)
- Auszahlung Rabatte auf Bankkonto: NEIN (monatliche Änderung auf JA möglich)
- Vorhandene Eigenmittel: 100.000 €
- Veränderung Goldkurs in jeweils 1 Jahr: 0 % (Gleichbleibender Goldpreis)
- Angenommene Goldpreisentwicklung: Sehr konservativ
Berechnung der Ergebnisse nach Jahren
Hier nun eine unverbindliche Simulation zur Veranschaulichung des Goldkauf-Systems. Damit sehen Sie, wie sich ein mit dem hier präsentierten Lieferzeit-Modell Ihr einmalig in Gold getauschtes Startkapital (Goldpreis gerundet) aufgrund der vertraglich festgelegten Laufzeit und unter den angenommenen Voraussetzungen über bestimmte Zeiträume entwickeln kann.
Um die Übersicht zu wahren füge ich an dieser Stelle der Einfachheit halber Bilder einer von mir selbst entwickelten Excel-Datei ein. Damit kann ich bei Bedarf jede beliebige Simulation mit individuell angenommen Werten zeigen. Ausgangspunkt bei den folgenden Bildern sind die oben angeführten Annahmen.
Ergebnisse Variante 01 für 12 Jahre in Bildern
Die folgenden Bilder zeigen eine unverbindliche Modellrechnung zur Veranschaulichung des Ablaufs über 12 Jahre. Sie setzt voraus, dass die Konditionen über die gesamte Laufzeit unverändert fortbestehen.
Eine "Vorwarnung": Die Ergebnisse werden wahrscheinlich auch bei Ihnen zuerst einmal ungläubiges Staunen hervorrufen. Ich darf Ihnen an dieser Stelle aber versichern, dass es sich dabei nur um reine Mathematik handelt.
(Zum Vergrößern und Durchblättern auf Tabellen-Bilder klicken)
Beispielrechnung Variante 02.
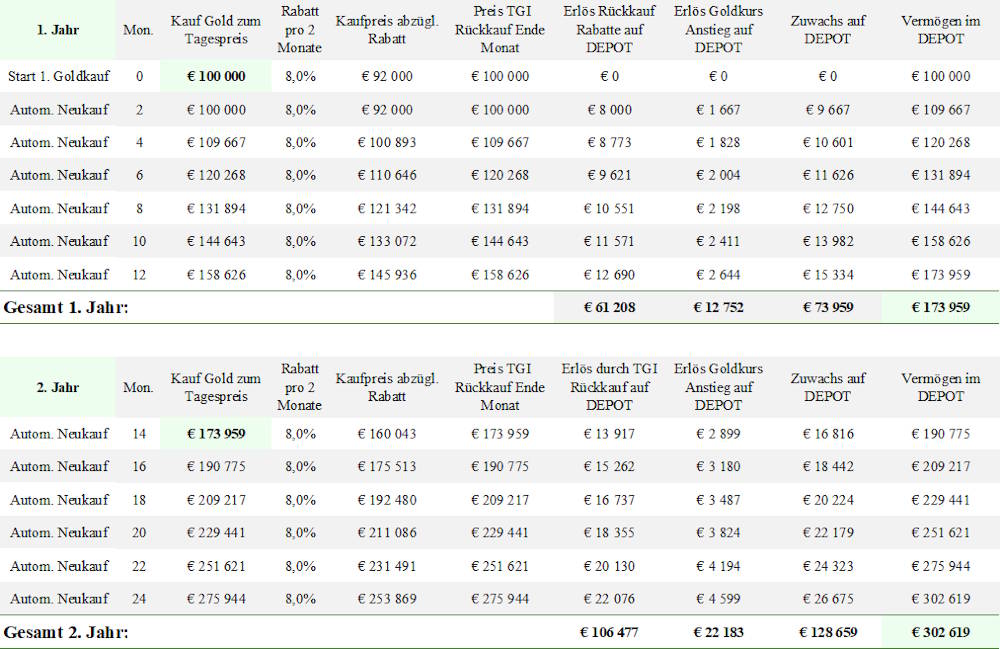
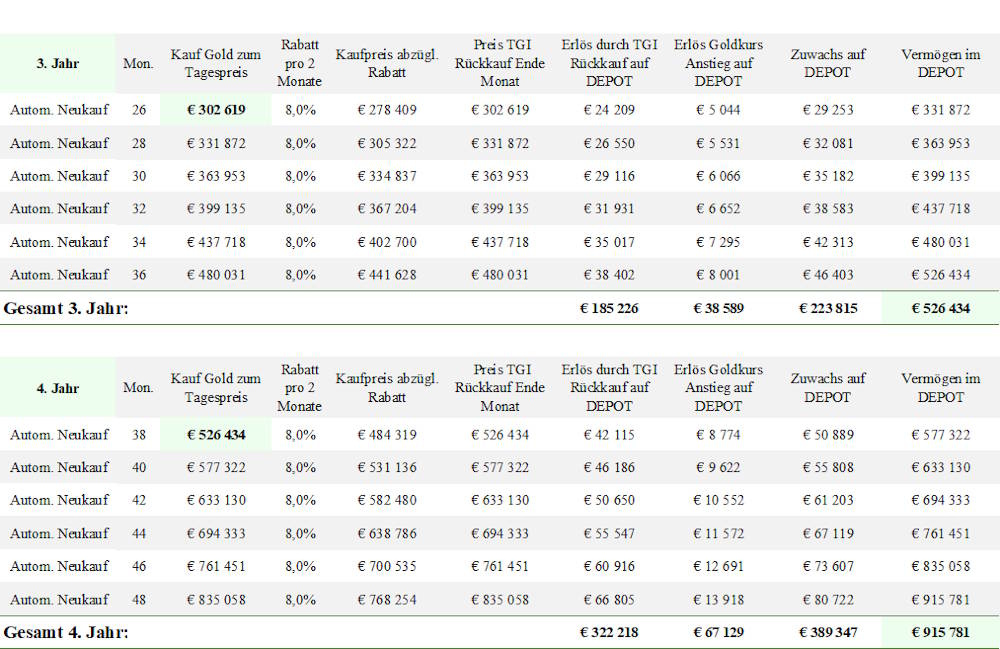
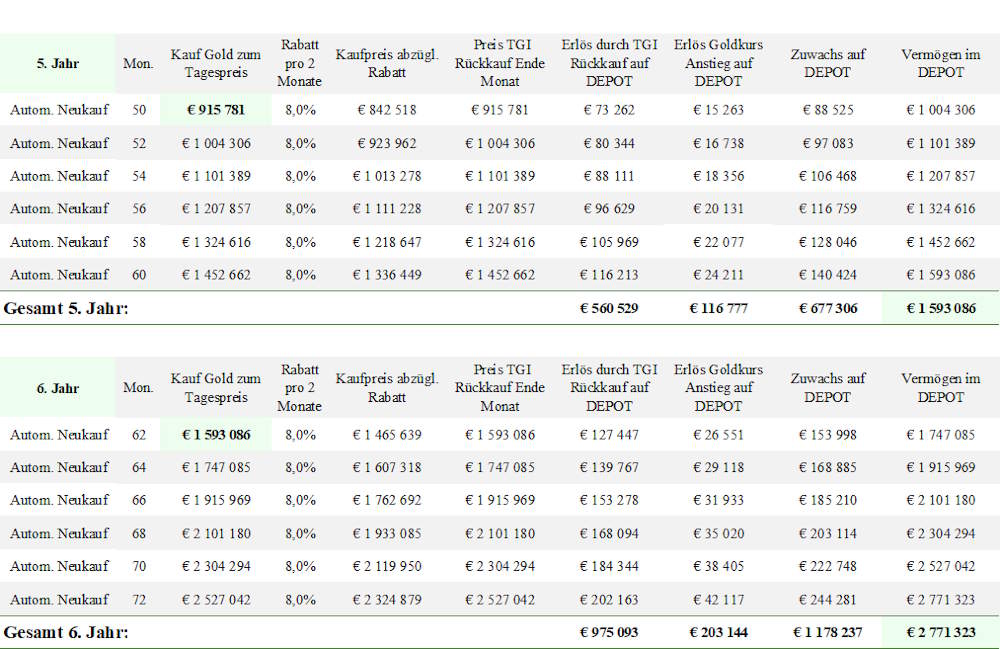
Vermögensaufbau mit Goldpreisanstieg (10 % pro Jahr)
"Nun zeige ich Ihnen die Entwicklung bei einem moderat angenommenen Anstieg des Goldpreises von durchschnittlich 10 % pro Jahr. Hier greift der doppelte Effekt aus dem Rabatt-Vorteil und der Wertsteigerung des Edelmetalls."
 Beispielrechnung mit Goldpreisanstieg + 10 % pro Jahr
Annahmen für Beispielrechnung Variante 02
- Verwendungszweck: Aufbau von Vermögen (Z. B. Eigenkapital für Hausbau- oder Hauskauf)
- Lieferzeit-Modell: Sofortlieferung (innerhalb von 9 Wochen)
- Rabatt: 8 % Nachlass auf den Kaufpreis
- Neukauf alle 2 Monate mit 8 % Nachlass auf den Kaufpreis: JA (Individuelle Einstellung über Backoffice)
- Gutschrift Rabatte auf Verrechnungskonto: JA (für Nachkauf)
- Auszahlung Rabatte auf Bankkonto: NEIN (monatliche Änderung auf JA möglich)
- Vorhandene Eigenmittel: 100.000 €
- Veränderung Goldkurs in jeweils 1 Jahr: + 10 %
- Angenommene Goldpreisentwicklung: Moderat
Ergebnisse Variante 02 für 12 Jahre in Bildern
(Zum Vergrößern und Durchblättern auf Tabellen-Bilder klicken)
Ein Blick auf die Realität des Goldmarktes
Zur Einordnung dieser konservativen 10 % lohnt sich ein Blick auf die Entwicklung der letzten Jahre: In der jüngeren Vergangenheit verzeichnete der Goldpreis Wertsteigerungen von rund 30 % pro Jahr. (Zur historischen Goldpreisentwicklung)
Die Modellrechnung mit 10 % ist also bewusst zurückhaltend angesetzt, um Ihnen ein solides und nüchternes Fundament zu zeigen – ganz ohne unrealistische Versprechungen.
Sie selbst haben es in der Hand.
Welcher Finanzierungsweg entspricht eher Ihrer Vorstellung?
Die Gegenüberstellung macht die Logik klar:
- Der klassische Weg:
Sie nutzen Ihre 100.000 Euro Eigenkapital lediglich, um sich für ein Vierteljahrhundert an eine Bank zu binden und monatlich hohe Raten abzubezahlen.
- Der strategische goldene Hausbau-Weg:
Sie nutzen dieselbe Summe als Beschleuniger für Ihren Hausbau ohne Schulden, um in wenigen Jahren völlig frei von Kreditlasten in Ihr Traumhaus einzuziehen.
Ihr nächster Schritt
Sie haben die Zahlen gesehen. Die Gegenüberstellung zeigt unverfälscht: Es macht einen gewaltigen Unterschied, ob Sie Ihr hart erarbeitetes Eigenkapital als bloße Anzahlung für 25 Jahre Bankkredit nutzen – oder ob Sie dieses Geld über physisches Gold mit Rabatt-Vorteil als Beschleuniger für Ihr Eigentum einsetzen.
Vom Wissen zum Handeln
"Auf meiner persönlichen Empfehlungsseite zeige ich Ihnen den von mir empfohlenen und praxisbewährten Weg im Detail. Sie bekommen dort direkt vom Produktanbieter alle wichtigen Informationen über den Goldkauf mit Rabatt."
 Vom Wissen zum Handeln
-
Zuerst testen:
Der Einstieg in die Gold-Strategie ist garantiert für jeden leicht leistbar. Prüfen Sie das Modell bei Bedarf zuerst einfach mit einem für Sie kleinen Betrag.
-
Dann durchstarten:
Bauen Sie anschließend mit Ihrem verfügbaren Geld und der Gold-Strategie das nötige Kapital für den schuldenfreien Bau oder Kauf Ihres Wunschhauses auf. Oder für ein finanziell unabhängigeres Leben.

Es ist nicht genug zu wissen - man muss auch anwenden.
Es ist nicht genug zu wollen - MAN MUSS AUCH TUN.
Johann Wolfgang von Goethe (1749 - 1832)
Deutscher Dichter
